

আমানতে সুদহার কমছে, ঋণ বিতরণে ভাটা
নিজস্ব প্রতিবেদক
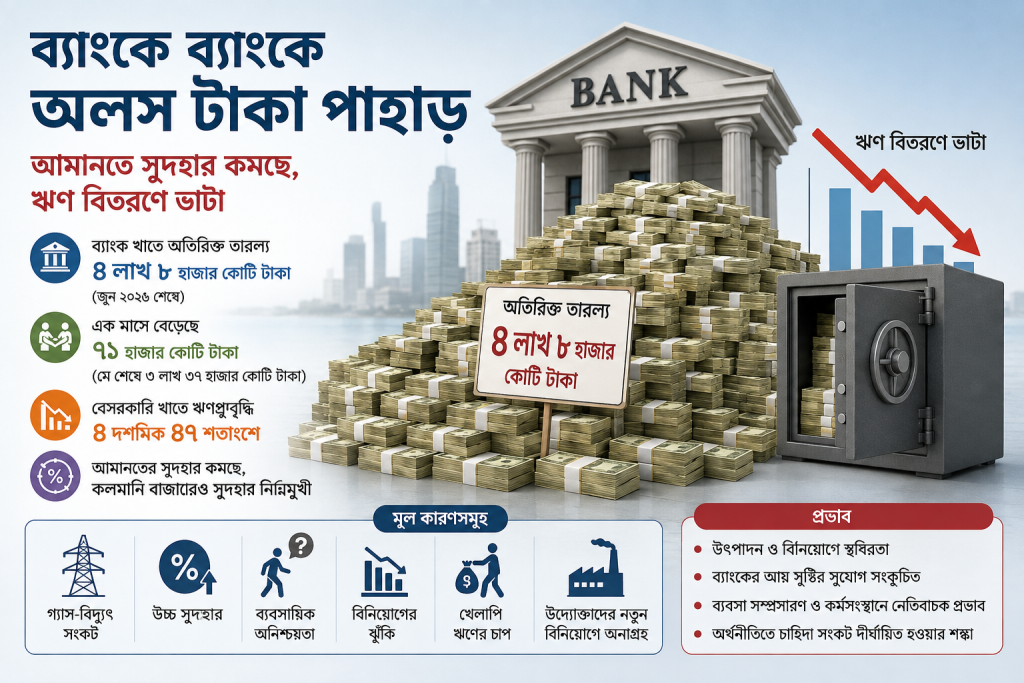
ব্যাংকিং খাতে আমানত বাড়লেও সেই অর্থ ঋণ ও বিনিয়োগে প্রবাহিত হচ্ছে না। ফলে ব্যাংকগুলোয় জমছে অতিরিক্ত তারল্য বা অলস টাকা। গত জুন শেষে ব্যাংক খাতে অতিরিক্ত তারল্যের পরিমাণ দাঁড়িয়েছে প্রায় ৪ লাখ ৮ হাজার কোটি টাকা। মে শেষে যা ছিল প্রায় ৩ লাখ ৩৭ হাজার কোটি টাকা। অর্থাৎ মাত্র এক মাসেই ব্যাংকগুলোর হাতে উদ্বৃত্ত অর্থ বেড়েছে প্রায় ৭১ হাজার কোটি টাকা। একই সময়ে বেসরকারি খাতে ঋণপ্রবাহের প্রবৃদ্ধি নেমে এসেছে ৪ দশমিক ৪৭ শতাংশে।
ব্যাংকিং খাতের এ চিত্রে অর্থনীতির একটি গুরুত্বপূর্ণ অসামঞ্জস্য স্পষ্ট হয়ে উঠেছে। একদিকে আমানতকারীরা ব্যাংকে অর্থ রাখছেন, অন্যদিকে উদ্যোক্তারা নতুন ঋণ নিয়ে শিল্প, ব্যবসা ও উৎপাদন সম্প্রসারণে আগ্রহ দেখাচ্ছেন না। ফলে আমানত ও ঋণের প্রবৃদ্ধির মধ্যে ব্যবধান বাড়ছে। এ পরিস্থিতিতে ব্যাংকের তহবিলের একটি বড় অংশ বিনিয়োগের পরিবর্তে অপেক্ষমাণ থাকছে।
ব্যাংকাররা বলছেন, অতিরিক্ত তারল্যের কারণে ব্যাংকগুলোর তহবিল ব্যবস্থাপনা তুলনামূলক সহজ হলেও এর অর্থনৈতিক সুফল সীমিত। কারণ ব্যাংকের মূল কাজ হলো আমানত সংগ্রহ করে তা উৎপাদনশীল খাতে ঋণ হিসেবে বিতরণ করা। ঋণের চাহিদা কমে গেলে ব্যাংকের আয় সৃষ্টির সুযোগও সংকুচিত হয়। একই সঙ্গে নিরাপদ বিনিয়োগের ক্ষেত্র সীমিত হওয়ায় অতিরিক্ত অর্থ নিয়ে ব্যাংকগুলোকে নতুন করে কৌশল নির্ধারণ করতে হচ্ছে।
এ অবস্থায় আমানতের সুদহারও কমছে। অতিরিক্ত তারল্যের কারণে নতুন আমানত সংগ্রহে ব্যাংকগুলোর আগ্রহ কম থাকায় আমানতকারীদের বেশি সুদ দেওয়ার প্রয়োজনীয়তা কমে এসেছে। কলমানি বাজারেও সুদহার কমার প্রবণতা দেখা যাচ্ছে। ফলে একদিকে ব্যাংকের হাতে বিপুল অর্থ জমছে, অন্যদিকে আমানতকারীরা তাদের অর্থের বিপরীতে তুলনামূলক কম মুনাফা পাচ্ছেন।
অর্থনীতিবিদদের মতে, ব্যাংকে অলস অর্থের এই পাহাড় শুধু ব্যাংকিং খাতের সমস্যা নয়; এটি সামগ্রিক অর্থনীতির দুর্বল চাহিদারও প্রতিফলন। দীর্ঘদিন ধরে বিনিয়োগের সুযোগ সংকুচিত থাকায় নতুন শিল্প স্থাপন, ব্যবসা সম্প্রসারণ ও কর্মসংস্থান সৃষ্টির গতি কমেছে। গ্যাস-বিদ্যুৎ সংকট, উচ্চ সুদহার, ব্যবসায়িক অনিশ্চয়তা, বিনিয়োগের ঝুঁকি এবং খেলাপি ঋণের চাপ—সব মিলিয়ে উদ্যোক্তাদের বড় ধরনের নতুন বিনিয়োগে আগ্রহ কমেছে।
বিশেষ করে শিল্প খাতে গ্যাস ও বিদ্যুতের অনিয়মিত সরবরাহ উৎপাদন ব্যাহত করছে। অনেক উদ্যোক্তা নতুন কারখানা স্থাপন কিংবা বিদ্যমান ব্যবসার সম্প্রসারণে ঋণ নেওয়ার পরিবর্তে পরিস্থিতি পর্যবেক্ষণ করছেন। ফলে ব্যাংকে অর্থ থাকলেও তার যথাযথ ব্যবহার হচ্ছে না। এর প্রভাব পড়ছে উৎপাদন, ব্যবসা সম্প্রসারণ ও কর্মসংস্থানে।
তবে অতিরিক্ত তারল্যকে শুধু নেতিবাচক হিসেবে দেখার সুযোগও নেই। ব্যাংকগুলোর হাতে পর্যাপ্ত অর্থ থাকা ভবিষ্যতে বিনিয়োগের পরিবেশ উন্নত হলে দ্রুত ঋণ সরবরাহের সক্ষমতা তৈরি করতে পারে। এ জন্য প্রয়োজন উৎপাদন ও বিনিয়োগবান্ধব পরিবেশ নিশ্চিত করা, জ্বালানি সরবরাহ স্বাভাবিক রাখা, ব্যবসার ব্যয় কমানো এবং ঋণ বিতরণে আস্থা ফিরিয়ে আনা।
বিশেষজ্ঞদের মতে, দীর্ঘস্থায়ীভাবে ব্যাংকে অলস অর্থ পড়ে থাকলে অর্থনীতিতে এর নেতিবাচক প্রভাব বাড়তে পারে। তাই শুধু সুদহার কমানো নয়, উদ্যোক্তাদের বিনিয়োগে ফেরাতে সামগ্রিক অর্থনৈতিক পরিবেশের উন্নয়ন জরুরি। ব্যাংকের তারল্য যেন শিল্প, ব্যবসা ও নতুন বিনিয়োগে প্রবাহিত হয়—এটাই এখন ব্যাংকিং খাতের অন্যতম বড় চ্যালেঞ্জ।
















