

নিজস্ব প্রতিবেদক
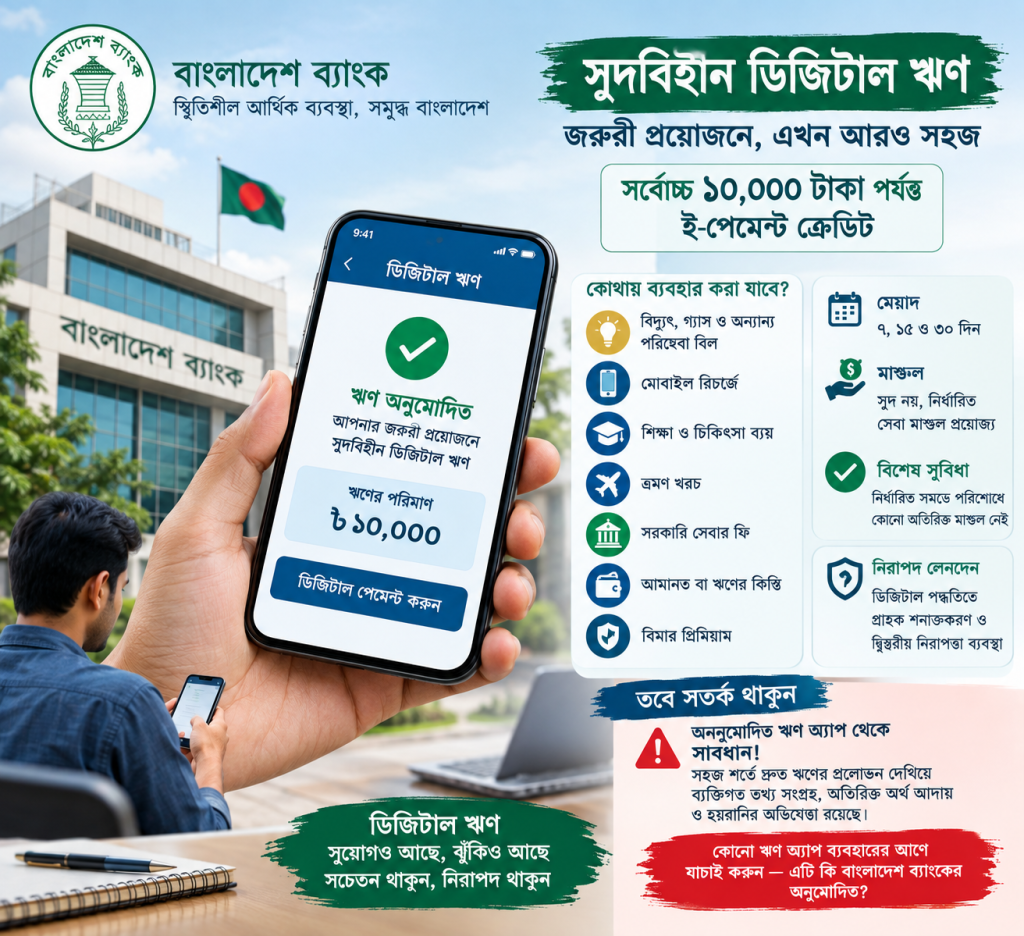
জরুরি ও প্রয়োজনীয় খরচ মেটাতে সর্বোচ্চ ১০ হাজার টাকা পর্যন্ত সুদবিহীন ডিজিটাল ঋণ দেওয়ার নতুন ব্যবস্থা চালু করতে যাচ্ছে বাংলাদেশ ব্যাংক। ‘ই-পেমেন্ট ক্রেডিট’ নামে এই সুবিধার আওতায় যোগ্য গ্রাহকেরা অল্প সময়ের জন্য ঋণ নিতে পারবেন। তবে এই ঋণের অর্থ নগদে তোলা বা অন্য কোনো হিসাবে স্থানান্তর করা যাবে না। নির্দিষ্ট ও অনুমোদিত ডিজিটাল লেনদেনের মাধ্যমে সরাসরি প্রয়োজনীয় সেবার মূল্য পরিশোধে এই ঋণ ব্যবহার করতে হবে।
বাংলাদেশ ব্যাংকের উদ্যোগ অনুযায়ী, ৫০ টাকা থেকে সর্বোচ্চ ১০ হাজার টাকা পর্যন্ত এই ঋণ নেওয়া যাবে। বিদ্যুৎ, গ্যাসসহ বিভিন্ন পরিষেবা বিল, মোবাইল ফোনে রিচার্জ, শিক্ষা ও চিকিৎসা ব্যয়, ভ্রমণ খরচ, সরকারি সেবার ফি, আমানত বা ঋণের কিস্তি এবং বিমার প্রিমিয়াম পরিশোধের মতো প্রয়োজনীয় কাজে এই ঋণ ব্যবহার করা যাবে। ফলে কোনো গ্রাহকের হাতে তাৎক্ষণিক নগদ অর্থ না থাকলেও ডিজিটাল ব্যবস্থার মাধ্যমে জরুরি বিল ও খরচ পরিশোধের সুযোগ তৈরি হবে।
এই ঋণের মেয়াদ হবে সাত, ১৫ ও ৩০ দিন। প্রচলিত ঋণের মতো এখানে সুদ নেওয়া হবে না। তবে ব্যাংক নির্ধারিত হারে সেবা মাশুল নিতে পারবে। ঋণের পরিমাণ ও মেয়াদ অনুযায়ী এই মাশুল নির্ধারিত থাকবে। নির্ধারিত সময়ের মধ্যে ঋণ পরিশোধ করলে অতিরিক্ত সুদ বা আগাম পরিশোধের জন্য কোনো মাশুল নেওয়া হবে না।
বাংলাদেশ ব্যাংকের এই উদ্যোগের অন্যতম লক্ষ্য হলো ডিজিটাল লেনদেন বাড়ানোর পাশাপাশি জরুরি সময়ে স্বল্প অঙ্কের অর্থের প্রয়োজন মেটানোর একটি আনুষ্ঠানিক ও নিরাপদ ব্যবস্থা তৈরি করা। বিশেষ করে যেসব গ্রাহকের অল্প সময়ের জন্য সামান্য অর্থের প্রয়োজন হয়, তাদের জন্য এই ব্যবস্থা বিকল্প অর্থের উৎস হিসেবে কাজ করতে পারে। এতে অনানুষ্ঠানিক ঋণদাতা কিংবা অননুমোদিত ডিজিটাল ঋণ প্ল্যাটফর্মের ওপর নির্ভরতা কমানোর সুযোগ তৈরি হতে পারে।
এর আগে বাংলাদেশ ব্যাংক বাণিজ্যিকভাবে ডিজিটাল ঋণ চালুর জন্য তফসিলি ব্যাংকগুলোকে নির্দেশনা দিয়েছে। ওই ব্যবস্থায় সর্বোচ্চ ৫০ হাজার টাকা পর্যন্ত ঋণ দেওয়ার সুযোগ রয়েছে এবং পুরো ঋণ প্রক্রিয়া ডিজিটালভাবে সম্পন্ন করার কথা বলা হয়েছে। তবে ওই ঋণে বাজারভিত্তিক সুদহার প্রযোজ্য। নতুন ‘ই-পেমেন্ট ক্রেডিট’ এর থেকে আলাদা। এটি মূলত অল্প অঙ্কের, স্বল্পমেয়াদি এবং সুদবিহীন ডিজিটাল ঋণের ব্যবস্থা হিসেবে চালু করা হচ্ছে।
তবে ডিজিটাল ঋণের এই নতুন সম্ভাবনার পাশাপাশি এর ঝুঁকির বিষয়টিও সামনে এসেছে। সহজ শর্তে দ্রুত ঋণ দেওয়ার প্রলোভন দেখিয়ে বিভিন্ন অননুমোদিত অ্যাপ ও অনলাইন প্ল্যাটফর্ম পরিচালনার অভিযোগ রয়েছে। সম্প্রতি বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিট বা বিএফআইইউ এমন কয়েকটি অননুমোদিত ঋণ অ্যাপ সম্পর্কে সাধারণ মানুষকে সতর্ক করেছে। বিভিন্ন প্রতিবেদনে এ ধরনের ঝুঁকিপূর্ণ অ্যাপের সংখ্যা ৩০টির বেশি বলে উল্লেখ করা হয়েছে। এসব অ্যাপের মাধ্যমে দ্রুত ঋণ দেওয়ার কথা বলে ব্যবহারকারীদের কাছ থেকে ব্যক্তিগত ও সংবেদনশীল তথ্য সংগ্রহ, অতিরিক্ত অর্থ আদায় এবং ঋণগ্রহীতাকে নানা ধরনের হয়রানি করার অভিযোগ রয়েছে।
এর আগে বাংলাদেশ ব্যাংকও ভুয়া ঋণ দেওয়ার প্রলোভন দেখানো বিভিন্ন ওয়েবসাইট ও অ্যাপের বিষয়ে সতর্ক করেছে। কিছু ক্ষেত্রে বাংলাদেশ ব্যাংক ও আন্তর্জাতিক মুদ্রা তহবিলের নাম ও প্রতীক ব্যবহার করে সাধারণ মানুষকে বিভ্রান্ত করার অভিযোগ পাওয়া গেছে। কেন্দ্রীয় ব্যাংক স্পষ্ট করেছে, এসব প্ল্যাটফর্মের সঙ্গে বাংলাদেশ ব্যাংক বা আন্তর্জাতিক মুদ্রা তহবিলের কোনো সম্পর্ক নেই। ফলে অনলাইনে ঋণের আবেদন করার আগে সংশ্লিষ্ট প্রতিষ্ঠানটি বাংলাদেশ ব্যাংকের অনুমোদিত কি না, তা যাচাই করার পরামর্শ দেওয়া হয়েছে।
বিশ্লেষকদের মতে, ডিজিটাল ঋণ ব্যবস্থার প্রসার আর্থিক অন্তর্ভুক্তির জন্য ইতিবাচক। বিশেষ করে ক্ষুদ্র অঙ্কের জরুরি অর্থের প্রয়োজন হলে ব্যাংকিং ব্যবস্থার বাইরে থাকা মানুষদেরও আনুষ্ঠানিক আর্থিক সেবার আওতায় আনার সুযোগ তৈরি হবে। কিন্তু এই ব্যবস্থার সঙ্গে ব্যক্তিগত তথ্যের নিরাপত্তা, সাইবার প্রতারণা, অতিরিক্ত মাশুল এবং গ্রাহক হয়রানির ঝুঁকিও রয়েছে। ফলে ডিজিটাল ঋণের বিস্তারের পাশাপাশি গ্রাহক সুরক্ষা ও নজরদারি জোরদার করা জরুরি।
একদিকে বাংলাদেশ ব্যাংক যখন স্বল্প অঙ্কের জরুরি অর্থের প্রয়োজন মেটাতে সুদবিহীন ডিজিটাল ঋণের সুযোগ তৈরি করছে, অন্যদিকে অননুমোদিত ঋণ অ্যাপের মাধ্যমে প্রতারণা থেকে সাধারণ মানুষকে সতর্ক করছে। ফলে দেশের ডিজিটাল ঋণ ব্যবস্থার সামনে যেমন নতুন সম্ভাবনা তৈরি হয়েছে, তেমনি গ্রাহকের নিরাপত্তা নিশ্চিত করা বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে। নতুন এই ব্যবস্থার সফলতা নির্ভর করবে শুধু দ্রুত ও সহজে ঋণ দেওয়ার ওপর নয়, বরং নিরাপদ প্রযুক্তি ব্যবহার, ব্যক্তিগত তথ্যের সুরক্ষা এবং অননুমোদিত ঋণদাতা প্ল্যাটফর্মের বিরুদ্ধে কার্যকর নজরদারি ও ব্যবস্থা নেওয়ার ওপর।
















