

নিজস্ব প্রতিবেদক
কৃষি উৎপাদন বাড়ানো, গ্রামীণ অর্থনীতিতে অর্থের প্রবাহ জোরদার এবং প্রান্তিক কৃষকদের ব্যাংকিং ব্যবস্থার আওতায় আনতে চলতি ২০২৬-২৭ অর্থবছরে কৃষি ও পল্লী ঋণের লক্ষ্যমাত্রা বড় ধরনের বাড়িয়েছে বাংলাদেশ ব্যাংক। নতুন অর্থবছরে তফসিলি ব্যাংকগুলোর কৃষি ও পল্লী ঋণ বিতরণের লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে ৬০ হাজার কোটি টাকা, যা আগের অর্থবছরের নির্ধারিত লক্ষ্যমাত্রার তুলনায় প্রায় ৫৪ শতাংশ বেশি। গত ২০২৫-২৬ অর্থবছরে এ খাতে ঋণ বিতরণের লক্ষ্যমাত্রা ছিল ৩৯ হাজার কোটি টাকা।
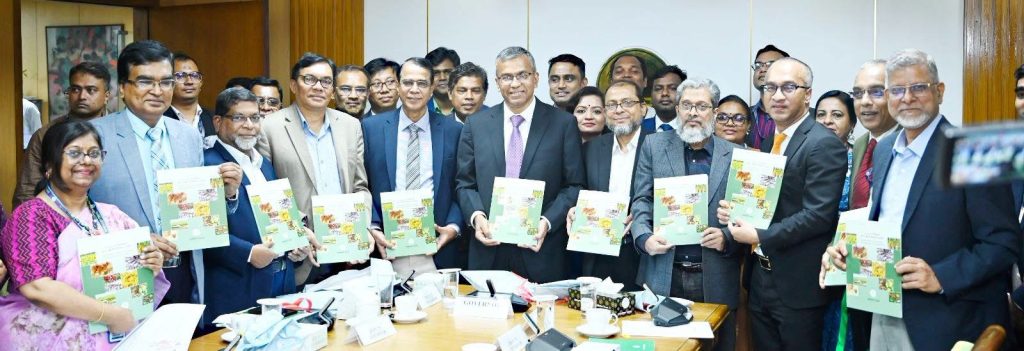
সোমবার (১৭ আগস্ট) তফসিলি ব্যাংকগুলোর প্রধান নির্বাহীদের সঙ্গে বৈঠকের পর নতুন অর্থবছরের কৃষি ও পল্লী ঋণ নীতিমালা ঘোষণা করেছে বাংলাদেশ ব্যাংক। নতুন নীতিমালায় শুধু ঋণের পরিমাণ বাড়ানোই নয়, প্রকৃত কৃষকের কাছে অর্থ পৌঁছানো, নারী ও প্রান্তিক কৃষকদের ঋণপ্রাপ্তি সহজ করা এবং ব্যাংকগুলোর ঋণ বিতরণ কার্যক্রমে প্রযুক্তিনির্ভর নজরদারি বাড়ানোর ওপর গুরুত্ব দেওয়া হয়েছে।
কৃষি ও পল্লী ঋণ নীতিমালা ঘোষণা অনুষ্ঠানটি ১৬ আগস্ট ধার্য করা হলেও একদিন পিছিয়ে আজ সোমবার ১৭ আগস্ট ২০২৬ করা হয়। অনুষ্ঠানে তফসিলি ব্যাংকগুলোর ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহীদের উপস্থিত থাকতে বলা হয়। গণমাধ্যমেও পত্র প্রেরণ করে জানানো হয়, কৃষি ও পল্লী ঋণ নীতিমালা ঘোষণা অনুষ্ঠানে প্রধান অতিথি হিসেবে গভর্নর মোস্তাকুর রহমান উপস্থিত থাকতে সদয় সম্মতি জ্ঞাপন করেছেন।
বাংলাদেশ ব্যাংকের নতুন উদ্যোগের অন্যতম গুরুত্বপূর্ণ দিক হলো প্রকৃত কৃষক শনাক্তে ‘কৃষক কার্ড’ ব্যবস্থার প্রবর্তন। এর পাশাপাশি সংশ্লিষ্ট কর্মকর্তাদের প্রত্যয়নের মাধ্যমে কৃষকের পরিচয় ও ঋণের যোগ্যতা নিশ্চিত করার ব্যবস্থা রাখা হয়েছে। এতে মধ্যস্বত্বভোগী বা প্রকৃত কৃষক নন—এমন ব্যক্তিদের মাধ্যমে কৃষি ঋণের অর্থ চলে যাওয়ার ঝুঁকি কমবে বলে মনে করছে কেন্দ্রীয় ব্যাংক।
অন্যদিকে কৃষি ঋণ গ্রহণের ক্ষেত্রে এতদিন প্রচলিত থাকা বাধ্যতামূলক পাশ বইয়ের নিয়ম বাতিল করা হয়েছে। এর ফলে কৃষকদের ঋণপ্রাপ্তির প্রক্রিয়া তুলনামূলকভাবে সহজ ও কম জটিল হবে। বিশেষ করে প্রান্তিক ও ক্ষুদ্র কৃষকদের জন্য এটি গুরুত্বপূর্ণ পরিবর্তন হিসেবে দেখা হচ্ছে।
নতুন নীতিমালায় মৎস্য ও প্রাণিসম্পদ খাতেও ঋণপ্রবাহ বাড়ানোর ওপর বিশেষ গুরুত্ব দেওয়া হয়েছে। এসব খাতে একক কৃষক বা খামারির পাশাপাশি দলগতভাবে ঋণ নেওয়ার সুযোগ রাখা হয়েছে। একই সঙ্গে পাঁচ লাখ টাকা পর্যন্ত ঋণের ক্ষেত্রে জামানত ছাড়াই অর্থায়নের সুযোগ থাকছে। ফলে ছোট খামারি, মৎস্যচাষি এবং গ্রামীণ উদ্যোক্তাদের ব্যাংক থেকে ঋণ পাওয়ার সুযোগ বাড়বে।
নারী ও প্রান্তিক কৃষকদের জন্যও ঋণপ্রাপ্তির পথ সহজ করার উদ্যোগ নেওয়া হয়েছে। প্রচলিত জমি বা স্থাবর সম্পত্তিকে জামানত হিসেবে দেওয়ার সক্ষমতা অনেক কৃষকেরই নেই। এ বাস্তবতা বিবেচনায় নতুন নীতিমালায় ব্যক্তিগত, সামাজিক ও দলগত জামানতের মতো বিকল্প জামানত ব্যবহারের সুযোগ রাখা হয়েছে। এর ফলে সম্পদের মালিকানা না থাকলেও যোগ্য কৃষকরা ঋণ সুবিধার আওতায় আসতে পারবেন।
চুক্তিভিত্তিক চাষাবাদ বা কন্ট্রাক্ট ফার্মিংয়ের ক্ষেত্রেও ঋণপ্রাপ্তির প্রক্রিয়া সহজ করা হয়েছে। আগে এ ধরনের ঋণ বিতরণের ক্ষেত্রে বাংলাদেশ ব্যাংকের পূর্বানুমোদনের প্রয়োজন হতো। নতুন নীতিমালায় সেই বাধ্যবাধকতা শিথিল করা হয়েছে। ফলে কৃষিপণ্য উৎপাদনকারী কৃষক ও সংশ্লিষ্ট প্রতিষ্ঠানগুলোর মধ্যে চুক্তির ভিত্তিতে ব্যাংক ঋণ দেওয়ার সুযোগ আরও বাড়বে।
কৃষি ও পল্লী ঋণ বিতরণে অনিয়ম ঠেকাতেও প্রযুক্তির ব্যবহার বাড়ানো হচ্ছে। ব্যাংকগুলো কৃষি ঋণের লক্ষ্যমাত্রা অনুযায়ী অর্থ বিতরণ করছে কি না, ঋণ প্রকৃত কৃষকের কাছে যাচ্ছে কি না এবং নির্ধারিত খাতেই অর্থ ব্যবহার হচ্ছে কি না—এসব বিষয় অনলাইনে তদারকির জন্য নতুন সফটওয়্যার চালু করা হয়েছে। ফলে কেন্দ্রীয় ব্যাংক সরাসরি ব্যাংকগুলোর কৃষি ঋণ বিতরণ কার্যক্রম পর্যবেক্ষণ করতে পারবে।
নতুন নীতিমালায় কৃষির প্রচলিত খাতের পাশাপাশি তুলনামূলক নতুন ও সম্ভাবনাময় কয়েকটি খাতকেও ঋণের আওতায় আনা হয়েছে। মাছের পোনা উৎপাদনের হ্যাচারি, হাঁস-মুরগির বাচ্চা উৎপাদন এবং উট পালনের মতো কার্যক্রমও কৃষি ঋণের আওতায় যুক্ত হয়েছে। পাশাপাশি শিমুল মূল, অশ্বগন্ধা, মিশ্রি দানা, রোজেলা, শতমূল, গাছ আলু ও ব্লুবেরি চাষ এবং ডিমের খোসা ব্যবহার করে জৈব সার উৎপাদনের মতো উদ্যোগেও ঋণ দেওয়ার সুযোগ রাখা হয়েছে।
এ ছাড়া কৃষি খাতে অর্থায়ন বাড়াতে ১০ হাজার কোটি টাকার পুনঃঅর্থায়ন স্কিম এবং ৩ হাজার কোটি টাকার পুনঃঅর্থায়ন তহবিল সংক্রান্ত নীতিমালার সারসংক্ষেপ নতুন কর্মসূচিতে যুক্ত করা হয়েছে। জলবায়ু পরিবর্তনের ঝুঁকি মোকাবিলায় কৃষি ঋণগ্রহীতাদের পারস্পরিক সম্মতি ও সম্পর্কের ভিত্তিতে বীমা সুবিধার আওতায় আনার বিষয়টিও নতুন নীতিমালায় রাখা হয়েছে।
ফসলভিত্তিক ঋণ ব্যবস্থাপনাতেও পরিবর্তন আনা হয়েছে। কলা, পেঁপে, আম, লেবু, পেয়ারা ও লিচু চাষের ক্ষেত্রে ঋণ বিতরণ এবং ফসল সংগ্রহের সময় বিবেচনায় নিয়ে ঋণ পরিশোধের সময় নির্ধারণের ব্যবস্থা রাখা হয়েছে। অর্থাৎ কৃষকের আয় আসার সময়ের সঙ্গে ঋণ পরিশোধের সময়কে সামঞ্জস্য করার চেষ্টা করা হয়েছে।
বাংলাদেশ ব্যাংকের সাম্প্রতিক তথ্যেও কৃষি ও পল্লী ঋণ বিতরণে প্রবৃদ্ধির চিত্র পাওয়া গেছে। ২০২৫-২৬ অর্থবছরের জুলাই-মার্চ সময়ে কৃষি ঋণ বিতরণ আগের অর্থবছরের একই সময়ের তুলনায় ২৫ শতাংশের বেশি বেড়েছিল।
কেন্দ্রীয় ব্যাংকের প্রত্যাশা, কৃষি ও পল্লী খাতে পর্যাপ্ত এবং সময়মতো ঋণ সরবরাহ নিশ্চিত করা গেলে কৃষি উৎপাদন বাড়বে, গ্রামীণ অর্থনীতিতে কর্মসংস্থান ও আয় বাড়বে এবং কৃষিপণ্যের সরবরাহ বৃদ্ধি পাওয়ায় মূল্যস্ফীতি নিয়ন্ত্রণেও ইতিবাচক প্রভাব পড়তে পারে। একই সঙ্গে ক্ষুদ্র কৃষক ও গ্রামীণ উদ্যোক্তাদের ব্যাংকিং ব্যবস্থায় অন্তর্ভুক্তির মাধ্যমে দারিদ্র্য কমানো এবং গ্রামীণ অর্থনীতির ভিত শক্তিশালী করা সম্ভব হবে।
তবে ৬০ হাজার কোটি টাকার বড় লক্ষ্যমাত্রা বাস্তবায়নের ক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ বিষয় হবে ঋণের প্রকৃত সুবিধাভোগী নিশ্চিত করা। অতীতে কৃষি ঋণের ক্ষেত্রে লক্ষ্যমাত্রা পূরণ হলেও প্রকৃত কৃষকের কাছে অর্থ পৌঁছানো, ঋণের যথাযথ ব্যবহার এবং সময়মতো আদায় নিয়ে নানা চ্যালেঞ্জ ছিল। নতুন কৃষক কার্ড, কর্মকর্তার প্রত্যয়ন, বিকল্প জামানত এবং অনলাইন নজরদারি ব্যবস্থা এসব চ্যালেঞ্জ মোকাবিলায় কতটা কার্যকর হয়, সেটিই এখন দেখার বিষয়।
সব মিলিয়ে নতুন কৃষি ও পল্লী ঋণ নীতিমালায় পরিমাণগত লক্ষ্যমাত্রার পাশাপাশি কৃষকের কাছে ঋণ পৌঁছানোকে আরও সহজ, প্রযুক্তিনির্ভর ও অন্তর্ভুক্তিমূলক করার চেষ্টা করা হয়েছে। ৬০ হাজার কোটি টাকার এই ঋণ কর্মসূচি কার্যকরভাবে বাস্তবায়ন করা গেলে কৃষি উৎপাদন, গ্রামীণ কর্মসংস্থান ও পল্লী অর্থনীতিতে এর বড় ধরনের প্রভাব পড়তে পারে।
















