

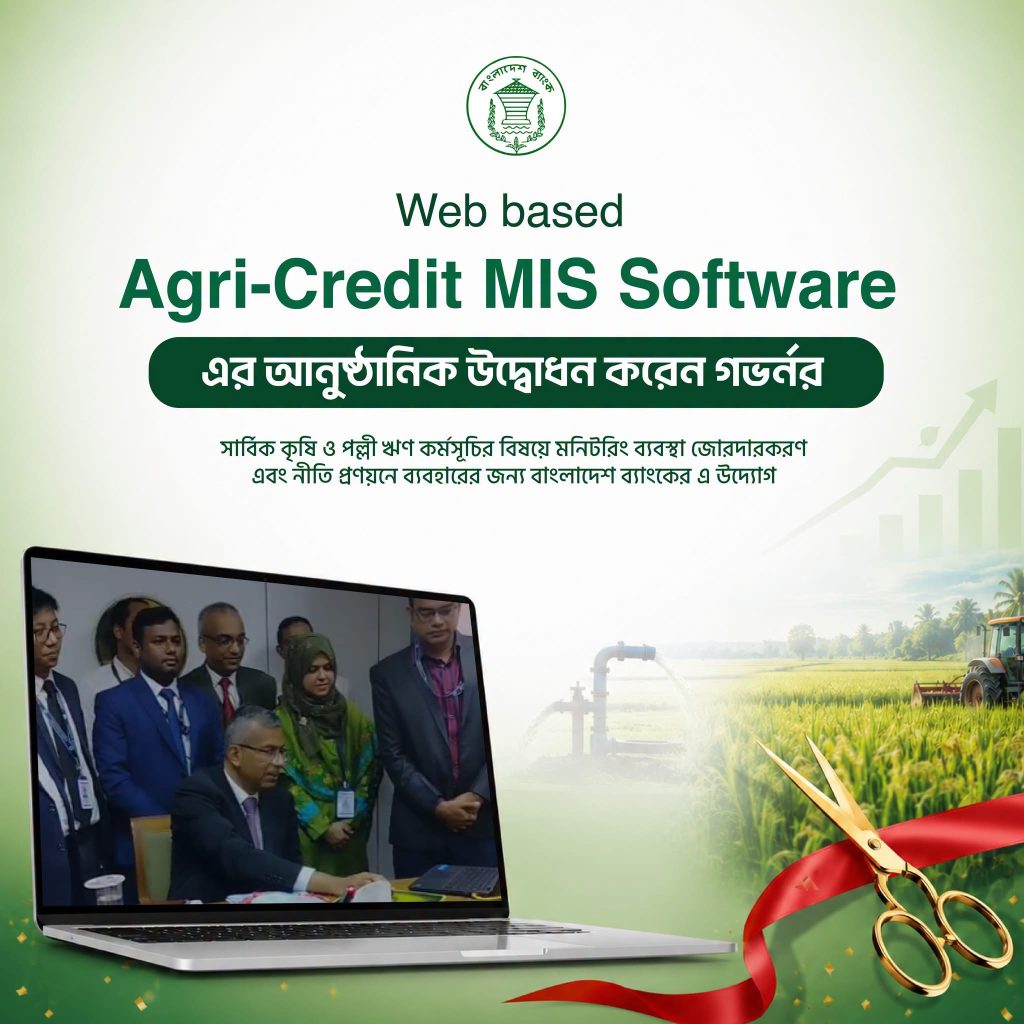
কৃষি ও পল্লী খাতে ঋণ বিতরণ কার্যক্রমের নজরদারি আরও শক্তিশালী করতে নতুন প্রযুক্তিনির্ভর ব্যবস্থা চালু করেছে বাংলাদেশ ব্যাংক। ২০২৬-২৭ অর্থবছরের কৃষি ও পল্লী ঋণ নীতিমালা ও কর্মসূচি ঘোষণার অনুষ্ঠানে কেন্দ্রীয় ব্যাংকের গভর্নর মো. মোস্তাকুর রহমান আনুষ্ঠানিকভাবে ওয়েবভিত্তিক কৃষি ঋণ ব্যবস্থাপনা তথ্য সফটওয়্যার উদ্বোধন করেন। কৃষি ও পল্লী ঋণ কর্মসূচির সামগ্রিক বাস্তবায়ন পর্যবেক্ষণ এবং ভবিষ্যৎ নীতি প্রণয়নে তথ্যের কার্যকর ব্যবহার নিশ্চিত করাই এই উদ্যোগের মূল লক্ষ্য।
বাংলাদেশ ব্যাংকের নতুন এই ব্যবস্থাকে কৃষি ঋণ কার্যক্রমের তথ্য ব্যবস্থাপনায় একটি গুরুত্বপূর্ণ পরিবর্তন হিসেবে দেখা হচ্ছে। এতদিন কৃষি ও পল্লী ঋণ বিতরণ, আদায় এবং সংশ্লিষ্ট বিভিন্ন তথ্যের ওপর নজরদারি করতে ব্যাংকভিত্তিক তথ্য ও প্রতিবেদনের ওপর নির্ভর করতে হতো। নতুন ওয়েবভিত্তিক ব্যবস্থার ফলে এসব তথ্য আরও কাঠামোবদ্ধভাবে সংগ্রহ, সংরক্ষণ, পর্যবেক্ষণ ও বিশ্লেষণের সুযোগ তৈরি হবে।
বাংলাদেশ ব্যাংকের এই উদ্যোগের অন্যতম উদ্দেশ্য হলো কৃষি ও পল্লী ঋণ কর্মসূচির সার্বিক মনিটরিং ব্যবস্থা জোরদার করা। পাশাপাশি নীতি প্রণয়নের ক্ষেত্রে বাস্তব ও হালনাগাদ তথ্য ব্যবহারের সুযোগ তৈরি করা। অর্থাৎ এটি শুধু তথ্য সংরক্ষণের একটি ব্যবস্থা নয়; কৃষি ঋণ কার্যক্রমের অগ্রগতি মূল্যায়ন এবং প্রয়োজন অনুযায়ী নীতিগত সিদ্ধান্ত নেওয়ার ক্ষেত্রেও এটি গুরুত্বপূর্ণ ভূমিকা রাখবে।
নতুন ব্যবস্থার মাধ্যমে ব্যাংকগুলোর কৃষি ও পল্লী ঋণ বিতরণসংক্রান্ত তথ্য কেন্দ্রীয়ভাবে পর্যবেক্ষণের সুযোগ বাড়বে। কোন ব্যাংক কী পরিমাণ কৃষি ঋণ বিতরণ করছে, নির্ধারিত লক্ষ্যমাত্রার বিপরীতে অগ্রগতি কতটা, কোন খাতে ঋণের প্রবাহ বেশি বা কম এবং কোন এলাকায় অর্থায়নের ঘাটতি রয়েছে—এসব বিষয়ে দ্রুত তথ্য পাওয়া সম্ভব হবে।
এর ফলে শুধু ঋণের পরিমাণ নয়, ঋণ বিতরণের গুণগত দিকও পর্যবেক্ষণ করা সহজ হবে। কৃষি ঋণের অর্থ প্রকৃত কৃষক, কৃষি উদ্যোক্তা, মৎস্য ও প্রাণিসম্পদ খাত কিংবা অনুমোদিত অন্যান্য খাতে যথাযথভাবে যাচ্ছে কি না, সে বিষয়ে কেন্দ্রীয় ব্যাংকের নজরদারি আরও কার্যকর হতে পারে।
বিশেষ করে ২০২৬-২৭ অর্থবছরের কৃষি ও পল্লী ঋণের লক্ষ্যমাত্রা বড় আকারে বাড়ানোর প্রেক্ষাপটে নতুন ব্যবস্থাটির গুরুত্ব আরও বেড়েছে। চলতি অর্থবছরে কৃষি ও পল্লী ঋণ বিতরণের লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে ৬০ হাজার কোটি টাকা। আগের অর্থবছরে এই লক্ষ্যমাত্রা ছিল ৩৯ হাজার কোটি টাকা। অর্থাৎ নতুন অর্থবছরে লক্ষ্যমাত্রা বেড়েছে ৫৩ দশমিক ৮৫ শতাংশ।
লক্ষ্যমাত্রা বাড়ানোর পাশাপাশি এর বাস্তবায়ন পর্যবেক্ষণও জরুরি। কারণ শুধু ঋণ বিতরণের পরিমাণ বাড়ালেই কৃষকের প্রকৃত উপকার নিশ্চিত হয় না। ঋণ সঠিক সময়ে, সঠিক খাতে এবং প্রকৃত ঋণগ্রহীতার কাছে পৌঁছাচ্ছে কি না, সেটিও গুরুত্বপূর্ণ। নতুন এমআইএস ব্যবস্থার মাধ্যমে এসব বিষয় আরও নিবিড়ভাবে পর্যবেক্ষণ করা সম্ভব হবে।
প্রকৃত কৃষক শনাক্তকরণেও তথ্য ব্যবস্থার ব্যবহার বাড়ানোর উদ্যোগ রয়েছে। স্থানীয় কৃষি সম্প্রসারণ কর্মকর্তা, উপসহকারী কৃষি কর্মকর্তা, মৎস্য কর্মকর্তা ও প্রাণিসম্পদ কর্মকর্তার তথ্য এবং সরকারি কৃষক কার্ডের তথ্য ব্যবহার করে প্রকৃত কৃষক শনাক্ত করার সুযোগ রাখা হয়েছে। এতে কৃষি ঋণের সুবিধা প্রকৃত উপকারভোগীদের কাছে পৌঁছানোর সম্ভাবনা বাড়বে।
নতুন ব্যবস্থার অন্যতম বড় সুবিধা হবে তথ্যভিত্তিক নীতি প্রণয়ন। কৃষি ঋণের তথ্য শুধু বর্তমান কার্যক্রম পর্যবেক্ষণের জন্য নয়, ভবিষ্যৎ পরিকল্পনা ও নীতিমালা তৈরিতেও ব্যবহার করা যাবে। কোনো নির্দিষ্ট খাতে ঋণের চাহিদা বাড়ছে কি না, কোথায় অর্থায়ন কম হচ্ছে, কোন শ্রেণির কৃষক ঋণ পেতে বেশি সমস্যায় পড়ছেন কিংবা কোন অঞ্চলে ঋণ বিতরণের প্রবণতা কেমন—এসব তথ্য বিশ্লেষণ করে ভবিষ্যৎ নীতিমালা আরও বাস্তবভিত্তিক করা সম্ভব হবে।
কৃষি খাতে ঋণপ্রবাহ বাড়ানোর সঙ্গে দেশের খাদ্য উৎপাদন, গ্রামীণ কর্মসংস্থান ও অর্থনৈতিক কর্মকাণ্ডের সরাসরি সম্পর্ক রয়েছে। কৃষক প্রয়োজনীয় অর্থায়ন পেলে উৎপাদন বাড়াতে পারেন। উৎপাদন বাড়লে খাদ্য সরবরাহ বৃদ্ধি পায় এবং গ্রামীণ অর্থনীতিতেও গতি আসে। ফলে কৃষি ঋণ ব্যবস্থাপনাকে আরও কার্যকর করা সামগ্রিক অর্থনীতির জন্যও গুরুত্বপূর্ণ।
তবে নতুন এমআইএসের কার্যকারিতা নির্ভর করবে তথ্যের মান ও যথাসময়ে তথ্য সরবরাহের ওপর। ব্যাংকগুলো যদি সঠিক, পূর্ণাঙ্গ ও হালনাগাদ তথ্য সরবরাহ করে, তাহলে কেন্দ্রীয় ব্যাংক আরও দ্রুত পরিস্থিতি বিশ্লেষণ করে প্রয়োজনীয় ব্যবস্থা নিতে পারবে। একই সঙ্গে তথ্যের নির্ভুলতা যাচাই এবং মাঠপর্যায়ের বাস্তবতার সঙ্গে তথ্যের সামঞ্জস্য নিশ্চিত করাও গুরুত্বপূর্ণ।
সব মিলিয়ে, কৃষি ও পল্লী ঋণের লক্ষ্যমাত্রা বৃদ্ধির পাশাপাশি ওয়েবভিত্তিক কৃষি ঋণ ব্যবস্থাপনা তথ্য সফটওয়্যার চালুর মাধ্যমে কৃষি অর্থায়ন ব্যবস্থাকে আরও তথ্যনির্ভর ও নজরদারিমুখী করার উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। কোথায় কত ঋণ যাচ্ছে, কারা ঋণ পাচ্ছেন এবং ঋণের ব্যবহার কতটা কার্যকর হচ্ছে—এসব বিষয়ে নিয়মিত ও নির্ভরযোগ্য তথ্য পাওয়া গেলে কৃষি ঋণ ব্যবস্থাপনায় স্বচ্ছতা ও জবাবদিহি বাড়ার পাশাপাশি ভবিষ্যৎ নীতি প্রণয়নও আরও কার্যকর হবে।
















