

নিজস্ব প্রতিবেদক
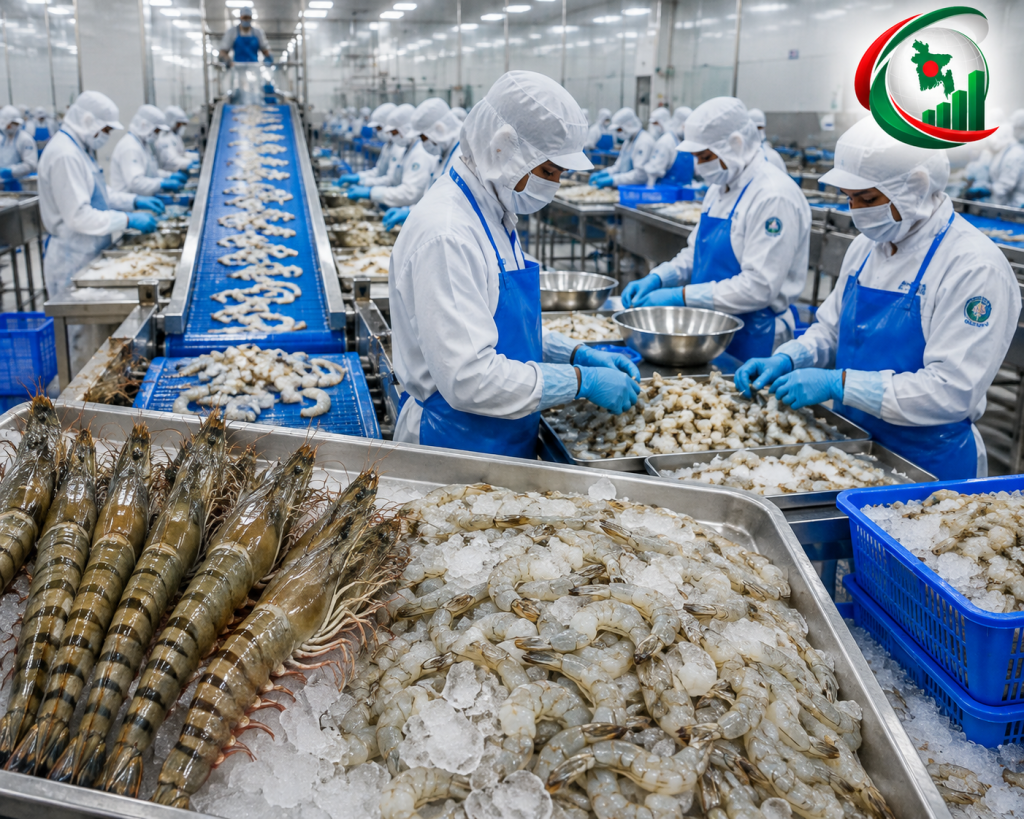
রপ্তানিমুখী হিমায়িত খাদ্যশিল্পের বিকাশ, রপ্তানি বহুমুখীকরণ, বৈদেশিক মুদ্রা আয় বৃদ্ধি, কর্মসংস্থান সৃষ্টি এবং গ্রামীণ অর্থনৈতিক কর্মকাণ্ড সম্প্রসারণে ২ হাজার কোটি টাকার প্রাক্-অর্থায়ন তহবিল গঠন করেছে বাংলাদেশ ব্যাংক। এ তহবিলের আওতায় হিমায়িত চিংড়ি, মাছ, মৎস্যজাত পণ্য, সবজি ও অন্যান্য হিমায়িত খাদ্যপণ্য উৎপাদন, প্রক্রিয়াজাতকরণ ও রপ্তানিসংশ্লিষ্ট বিভিন্ন কর্মকাণ্ডে ঋণ সুবিধা দেওয়া হবে।
বাংলাদেশ ব্যাংকের ব্যাংকিং প্রবিধি ও নীতি বিভাগ-১ রোববার ৩০ আগস্ট এ বিষয়ে একটি সার্কুলার জারি করেছে। এতে বলা হয়েছে, দেশের হিমায়িত খাদ্যশিল্প বর্তমানে অন্যতম রপ্তানিমুখী খাত। বিশেষ করে চিংড়ি ও মাছ থেকে হিমায়িত খাদ্য রপ্তানি আয়ের বড় অংশ আসে। তবে এ খাতে দীর্ঘ সময় ধরে অর্থ আটকে থাকা, বেশি মজুদ ব্যয়, শীতল সরবরাহব্যবস্থা পরিচালনার উচ্চ ব্যয় এবং স্বল্প সুদে ঋণ পাওয়ার সীমাবদ্ধতা রয়েছে। এসব সমস্যা কাটিয়ে এ খাতের উৎপাদন ও রপ্তানি বাড়াতেই নতুন তহবিল গঠন করা হয়েছে।
২ হাজার কোটি টাকার এ তহবিলের অর্থের উৎস বাংলাদেশ ব্যাংকের নিজস্ব তহবিল। সার্কুলার জারির তারিখ থেকে তহবিলটির মেয়াদ হবে তিন বছর এবং এ সময়ে তহবিলটি আবর্তনযোগ্য থাকবে। বাংলাদেশে কার্যরত সব তফসিলি ব্যাংক এ তহবিলের প্রাক্-অর্থায়ন সুবিধা নিতে পারবে। তবে সুবিধা নিতে আগ্রহী ব্যাংককে বাংলাদেশ ব্যাংকের কৃষিঋণ বিভাগ-২-এর সঙ্গে অংশগ্রহণকারী চুক্তি করতে হবে। তহবিল পরিচালনা, ব্যবস্থাপনা ও তদারকির দায়িত্ব পালন করবে কৃষিঋণ বিভাগ-২।
তহবিলের আওতায় রপ্তানির উদ্দেশ্যে হিমায়িত চিংড়ি, মাছ, মৎস্যজাত পণ্য ও অন্যান্য হিমায়িত খাদ্যপণ্য উৎপাদন ও প্রক্রিয়াজাতকরণে অর্থায়ন করা যাবে। কৃষকদের মাধ্যমে বাণিজ্যিক ও আধুনিক পদ্ধতিতে এসব পণ্য উৎপাদন ও সংগ্রহ, কাঁচামাল কেনা, বিদ্যমান কারখানার সম্প্রসারণ, সংস্কার ও আধুনিকায়ন, প্রয়োজনীয় যন্ত্রপাতি কেনা এবং আনুষঙ্গিক ব্যয় নির্বাহে ঋণ দেওয়া যাবে। হিমায়িত খাদ্য সংরক্ষণের জন্য হিমাগার নির্মাণ, বন্ধ বা আংশিকভাবে বন্ধ থাকা মাছ ও খাদ্যপণ্য প্রক্রিয়াজাতকরণ কারখানা পুনরায় চালু করা এবং উৎপাদন, প্রক্রিয়াজাতকরণ ও সংরক্ষণে সৌরবিদ্যুৎ প্রকল্প স্থাপনেও এ তহবিল ব্যবহার করা যাবে। পরিবেশগত ক্ষতি প্রশমনের ব্যয়ও এর আওতায় রাখা হয়েছে।
ঋণ পাওয়ার জন্য সংশ্লিষ্ট কারখানা স্থাপনে মৎস্য অধিদপ্তর, পরিবেশ অধিদপ্তরসহ প্রয়োজনীয় কর্তৃপক্ষের অনুমোদন থাকতে হবে। চলতি মূলধনের অভাবে পুরোপুরি বা আংশিকভাবে বন্ধ থাকা হিমায়িত খাদ্য রপ্তানিকারক প্রতিষ্ঠানকে চলতি মূলধন ঋণ দেওয়ার ক্ষেত্রে অগ্রাধিকার দিতে হবে। তবে একই খাতে অন্য কোনো তহবিল থেকে ঋণ সুবিধা চলমান থাকলে সংশ্লিষ্ট প্রতিষ্ঠান এ তহবিল থেকে একই খাতে ঋণ পাবে না। খেলাপি ঋণগ্রহীতারাও এ সুবিধার বাইরে থাকবেন।
নতুন কারখানা স্থাপনে সর্বোচ্চ এক বছর অবকাশকালসহ সাত বছর মেয়াদি ঋণ দেওয়া যাবে। বিদ্যমান অবকাঠামো সংস্কার, সম্প্রসারণ ও আধুনিকায়নের ক্ষেত্রে সর্বোচ্চ এক বছর অবকাশকালসহ পাঁচ বছর মেয়াদি ঋণ দেওয়া যাবে। চলতি মূলধন ঋণের মেয়াদ হবে এক বছর। সন্তোষজনক ব্যবসায়িক লেনদেন থাকলে তা একবার নবায়ন করা যাবে। তবে কোনো গ্রাহক সর্বোচ্চ দুই বছর এ সুবিধা নিতে পারবেন। অবকাশকালে আরোপিত সুদ অবকাশকাল শেষে ঋণের কিস্তির সঙ্গে পরিশোধ করতে হবে।
তহবিলের আওতায় ঋণগ্রহীতার মূলধন ও ঋণের অনুপাত সর্বোচ্চ ৭০ ও ৩০ নির্ধারণ করা হয়েছে। বিদ্যমান হিমায়িত খাদ্য উৎপাদন ও প্রক্রিয়াজাতকরণ প্রতিষ্ঠানের সংস্কার, সম্প্রসারণ ও আধুনিকায়নে সর্বোচ্চ ২০ কোটি টাকা মেয়াদি ঋণ দেওয়া যাবে। সম্পূর্ণ নতুন কারখানা নির্মাণে সর্বোচ্চ ৩০ কোটি টাকা ঋণ দেওয়া যাবে। সৌরবিদ্যুৎ স্থাপনের জন্য অতিরিক্ত সর্বোচ্চ ৫ কোটি টাকা অথবা মূল প্রকল্প ঋণের ৩০ শতাংশ—যেটি কম—পর্যন্ত ঋণ নেওয়া যাবে।
কাঁচামাল কেনা, উৎপাদন ও সংগ্রহ, বেতন-ভাতা, বিদ্যুৎ বিলসহ অন্যান্য চলতি ব্যয়ের জন্য চলতি মূলধন ঋণের সীমা প্রতিষ্ঠানের বার্ষিক লেনদেনের ভিত্তিতে ব্যাংক নির্ধারণ করবে। নতুন প্রতিষ্ঠানের ক্ষেত্রে সম্ভাব্য লেনদেন বিবেচনায় নেওয়া হবে। তবে এ ঋণের সীমা কোনোভাবেই ২০ কোটি টাকার বেশি হতে পারবে না। একই গ্রাহক বা গোষ্ঠীর ঋণসীমার ক্ষেত্রেও প্রচলিত একক গ্রাহক ঋণসীমার নীতিমালা অনুসরণ করতে হবে।
গ্রাহক পর্যায়ে এ তহবিলের ঋণের সুদহার সর্বোচ্চ ৭ শতাংশ নির্ধারণ করা হয়েছে। নির্ধারিত মাশুল ছাড়া গ্রাহকের কাছ থেকে অন্য কোনো ধরনের অতিরিক্ত মাশুল নেওয়া যাবে না। বিপরীতে অংশগ্রহণকারী ব্যাংকগুলো বাংলাদেশ ব্যাংক থেকে নেওয়া প্রাক্-অর্থায়নের বিপরীতে ৪ শতাংশ সুদ দেবে।
ঋণ অনুমোদনের আগে গ্রাহকের প্রয়োজন, যোগ্যতা ও ঝুঁকি যাচাই করতে হবে। মেয়াদি ঋণ কমপক্ষে তিন কিস্তিতে বিতরণ করতে হবে। বাংলাদেশ ব্যাংকও ব্যাংকের বিতরণের অনুপাতে প্রাক্-অর্থায়ন করবে। তহবিলের আওতায় ঋণ অনুমোদনের ক্ষেত্রে ব্যাংকের পরিচালনা পর্ষদের অনুমোদন বাধ্যতামূলক।
প্রাক্-অর্থায়নের আবেদন করার সময় ঋণ প্রস্তাব, ঋণ অনুমোদনপত্র, সর্বশেষ নিরীক্ষিত আর্থিক প্রতিবেদন, হালনাগাদ ঋণতথ্য প্রতিবেদন, সংশ্লিষ্ট কর্তৃপক্ষের অনুমোদন, অর্থ পরিশোধের প্রতিশ্রুতিপত্র এবং ঋণ বিতরণ ও পরিশোধের সময়সূচিসহ প্রয়োজনীয় কাগজপত্র জমা দিতে হবে। গ্রাহকের ঋণ অনুমোদনের ১৫ কার্যদিবসের মধ্যে ব্যাংককে প্রাক্-অর্থায়নের জন্য আবেদন করতে হবে। চলতি মূলধন ঋণ নবায়নের ক্ষেত্রে মেয়াদ শেষ হওয়ার অন্তত ৩০ দিন আগে আবেদন করতে হবে।
ঋণ আদায়ের সম্পূর্ণ দায় থাকবে ঋণ বিতরণকারী ব্যাংকের ওপর। নির্ধারিত সময়ে বাংলাদেশ ব্যাংকের পাওনা অর্থ সুদসহ পরিশোধ করা না হলে সংশ্লিষ্ট সময়ের জন্য ব্যাংককে অতিরিক্ত ২ শতাংশ সুদ দিতে হবে। তহবিলের অর্থের অপব্যবহার বা নীতিমালার কোনো শর্ত লঙ্ঘিত হলে গ্রাহককে দেওয়া হারের সঙ্গে অতিরিক্ত ২ শতাংশ সুদসহ অর্থ এককালীন আদায় করা হবে।
তহবিলের অর্থের ব্যবহার নিয়মিত তদারক করতে হবে। ব্যাংকগুলোকে প্রতি তিন মাসে সংশ্লিষ্ট প্রতিষ্ঠান বা কারখানা পরিদর্শন করে প্রতিবেদন তৈরি করতে হবে। বাংলাদেশ ব্যাংক প্রয়োজন মনে করলে যেকোনো সময় ব্যাংকের শাখা এবং ঋণগ্রহীতার কারখানা বা কার্যালয় পরিদর্শন করতে পারবে। ঋণ বিতরণ ও আদায়ের তথ্য প্রতি তিন মাস শেষে পরবর্তী মাসের ১০ তারিখের মধ্যে বাংলাদেশ ব্যাংকে জমা দিতে হবে।
তহবিলের অর্থ দিয়ে পুরোনো কোনো ঋণ সমন্বয় বা পরিশোধ করা যাবে না। এ সুবিধার আওতায় ঋণ নেওয়া প্রতিষ্ঠানের সব লেনদেন অবশ্যই ঋণ বিতরণকারী ব্যাংকের নির্ধারিত হিসাবের মাধ্যমে পরিচালনা করতে হবে। পাশাপাশি প্রকল্পের বিদ্যুৎ চাহিদার ন্যূনতম ১৫ শতাংশ সৌরবিদ্যুৎ থেকে পূরণের জন্য পরবর্তী দুই বছরের মধ্যে ব্যবস্থা নিতে হবে। কর্মরত কর্মকর্তা, কর্মচারী ও শ্রমিকদের পেশাগত স্বাস্থ্যঝুঁকি কমাতেও প্রয়োজনীয় ব্যবস্থা নিতে হবে।
বিশেষ এসব শর্ত পালনে ব্যর্থ হলে সংশ্লিষ্ট প্রতিষ্ঠান ভবিষ্যতে এ তহবিল কিংবা বাংলাদেশ ব্যাংকের অন্য কোনো তহবিল থেকে ঋণ সুবিধা পাবে না। শরিয়াহভিত্তিক ব্যাংকগুলোও নিজস্ব অনুমোদিত বিনিয়োগ পদ্ধতি অনুসরণ করে এ তহবিলের সুবিধা দিতে পারবে। তবে তাদেরও সার্কুলারে নির্ধারিত সব শর্ত পালন করতে হবে।
বাংলাদেশ ব্যাংকের এ উদ্যোগের ফলে দীর্ঘদিন ধরে অর্থসংকট, উচ্চ পরিচালন ব্যয় ও সীমিত অর্থায়নের চাপে থাকা হিমায়িত খাদ্যশিল্পে নতুন বিনিয়োগের সুযোগ তৈরি হতে পারে। বিশেষ করে বন্ধ কারখানা পুনরায় চালু, নতুন কারখানা স্থাপন, সংরক্ষণ অবকাঠামো উন্নয়ন এবং উৎপাদন সক্ষমতা বাড়ানোর মাধ্যমে রপ্তানি আয় বৃদ্ধির পাশাপাশি কর্মসংস্থান ও গ্রামীণ অর্থনৈতিক কর্মকাণ্ড সম্প্রসারণের সম্ভাবনা তৈরি হয়েছে।
















