নিজস্ব প্রতিবেদক
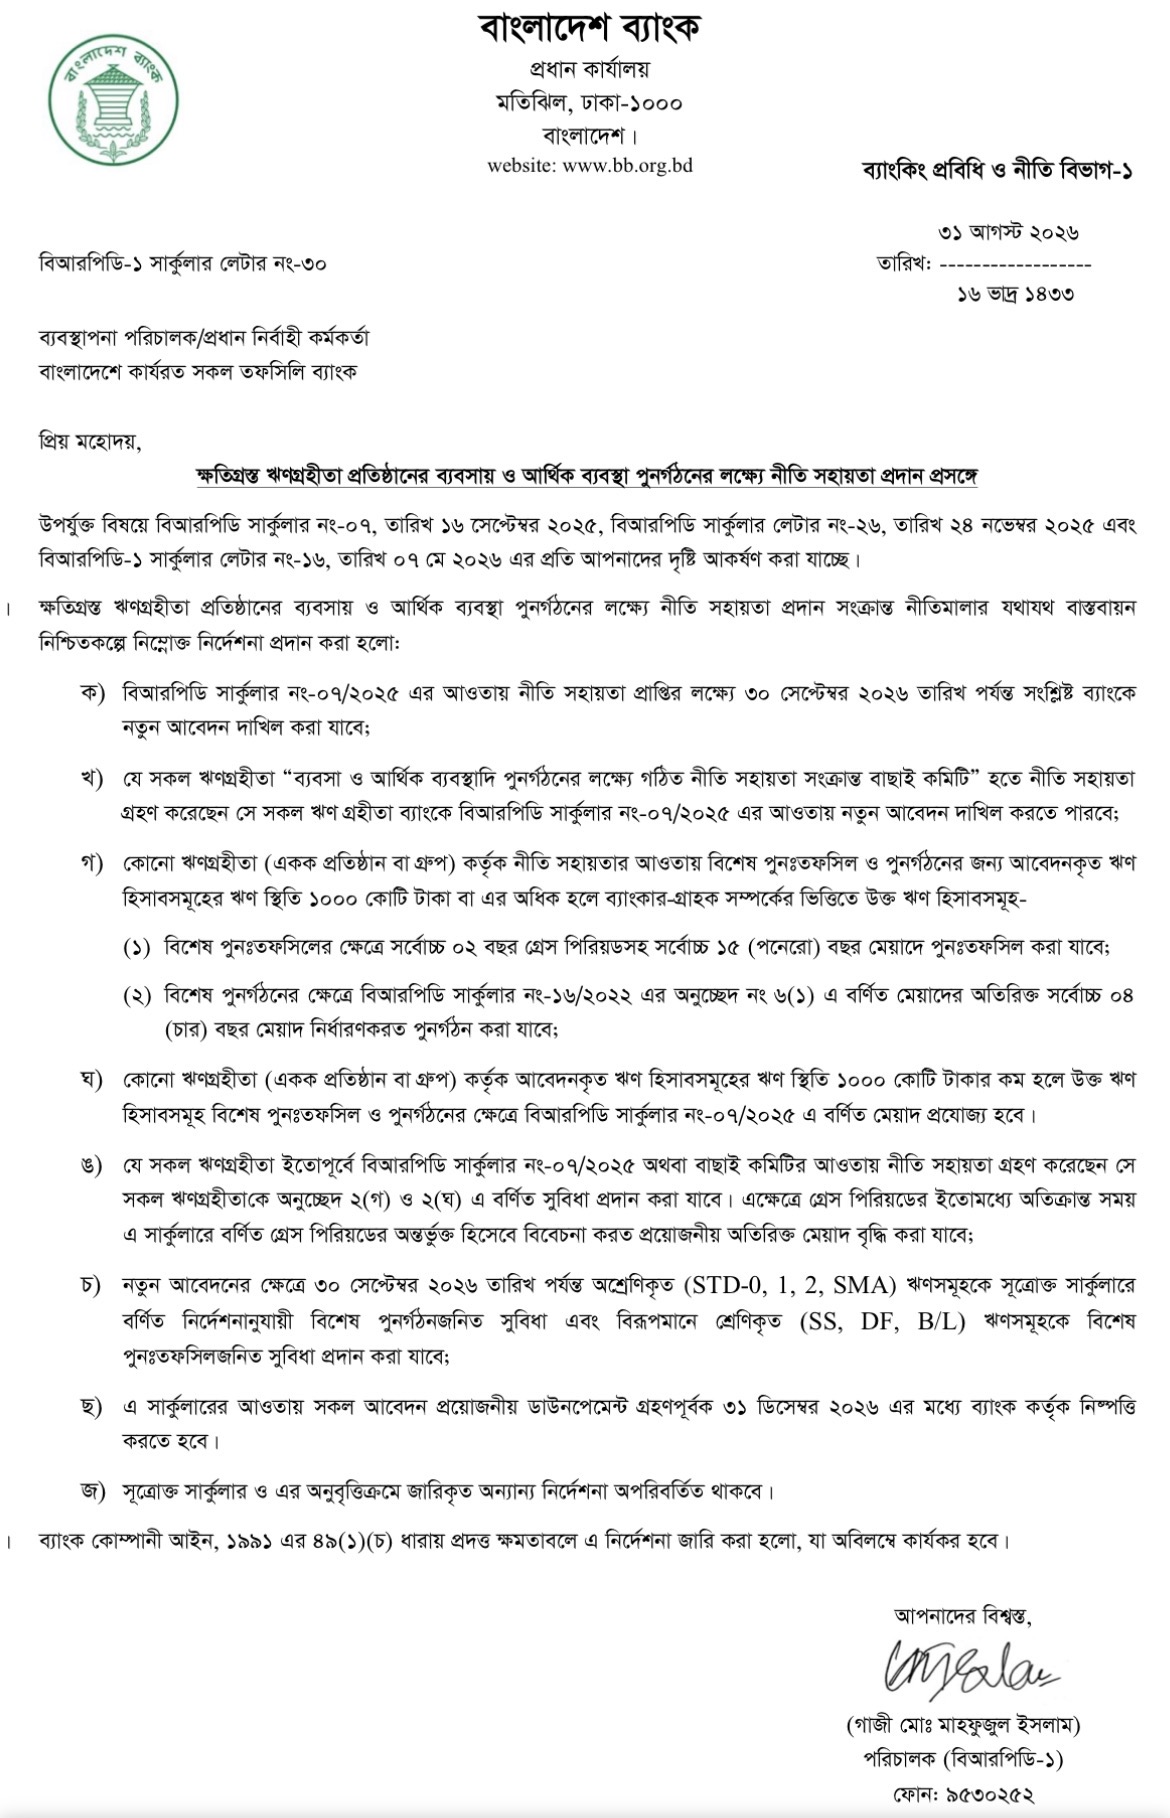
ব্যবসা ও আর্থিক ব্যবস্থা পুনর্গঠনের মাধ্যমে ক্ষতিগ্রস্ত ঋণগ্রহীতা প্রতিষ্ঠানগুলোকে ঘুরে দাঁড়ানোর সুযোগ দিতে নীতি সহায়তার সময়সীমা বাড়িয়েছে বাংলাদেশ ব্যাংক। ব্যাংকিং প্রবিধি ও নীতি বিভাগ-১ থেকে জারি করা এক পরিপত্রে নতুন আবেদন গ্রহণের সময়সীমা বাড়ানোর পাশাপাশি বড় ঋণগ্রহীতাদের জন্য বিশেষ পুনঃতফসিল ও পুনর্গঠনের সুযোগ রাখা হয়েছে।
পরিপত্র অনুযায়ী, নীতি সহায়তা পাওয়ার জন্য নতুন আবেদন আগামী ৩০ সেপ্টেম্বর ২০২৬ তারিখ পর্যন্ত সংশ্লিষ্ট ব্যাংকে দাখিল করা যাবে। ফলে ব্যবসায়িক ও আর্থিক সংকটে থাকা যোগ্য প্রতিষ্ঠানগুলো আগের তুলনায় অতিরিক্ত সময় পাচ্ছে।
নতুন নির্দেশনায় একক প্রতিষ্ঠান বা কোনো গ্রুপের ঋণ হিসাবের মোট স্থিতি ১ হাজার কোটি টাকা বা তার বেশি হলে বিশেষ সুবিধার আওতায় আনার সুযোগ রাখা হয়েছে। ব্যাংকার ও গ্রাহকের পারস্পরিক সম্পর্কের ভিত্তিতে এসব ঋণ হিসাব বিশেষ পুনঃতফসিল ও পুনর্গঠনের আওতায় আনা যাবে।
বিশেষ পুনঃতফসিলের ক্ষেত্রে সর্বোচ্চ দুই বছর অবকাশকালসহ সর্বোচ্চ ১৫ বছর মেয়াদে ঋণ পুনঃতফসিল করা যাবে। আর বিশেষ পুনর্গঠনের ক্ষেত্রে বিদ্যমান নীতিমালায় নির্ধারিত মেয়াদের অতিরিক্ত সর্বোচ্চ চার বছর সময় বাড়িয়ে পুনর্গঠনের সুযোগ রাখা হয়েছে।
এদিকে কোনো একক প্রতিষ্ঠান বা গ্রুপের আবেদন করা ঋণ হিসাবের মোট স্থিতি ১ হাজার কোটি টাকার কম হলে সংশ্লিষ্ট ঋণ হিসাবের ক্ষেত্রে নির্ধারিত বিশেষ পুনঃতফসিল ও পুনর্গঠনের মেয়াদ প্রযোজ্য হবে।
পরিপত্রের আরেকটি গুরুত্বপূর্ণ দিক হলো, যেসব ঋণগ্রহীতা আগে সংশ্লিষ্ট পরিপত্র অথবা বাছাই কমিটির মাধ্যমে নীতি সহায়তা পেয়েছেন, তারাও নির্ধারিত শর্ত পূরণ সাপেক্ষে নতুন সুবিধা পাওয়ার সুযোগ পাবেন। প্রয়োজনে আগের অবকাশকালের অতিবাহিত সময় বিবেচনায় নিয়ে অতিরিক্ত মেয়াদ বাড়ানো যেতে পারে।
নতুন আবেদনের ক্ষেত্রে ৩০ সেপ্টেম্বর ২০২৬ পর্যন্ত বিভিন্ন শ্রেণির অশ্রেণিকৃত ঋণের জন্য বিশেষ পুনর্গঠন সুবিধা দেওয়া যাবে। পাশাপাশি শ্রেণিকৃত ঋণের ক্ষেত্রেও বিশেষ পুনঃতফসিলের সুযোগ রাখা হয়েছে।
তবে এ পরিপত্রের আওতায় প্রয়োজনীয় আবেদন, অনুমোদন ও ডাউন পেমেন্টসহ সংশ্লিষ্ট কার্যক্রম ৩১ ডিসেম্বর ২০২৬ তারিখের মধ্যে সম্পন্ন করতে হবে।
বাংলাদেশ ব্যাংকের এই উদ্যোগের মূল লক্ষ্য হলো সাময়িক আর্থিক সংকটে পড়া কিন্তু ব্যবসা পরিচালনার সক্ষমতা রয়েছে এমন প্রতিষ্ঠানগুলোকে পুনরায় কার্যক্রমে ফিরিয়ে আনা। একই সঙ্গে ঋণ আদায় বাড়ানো, ব্যবসা সচল রাখা এবং ব্যাংকিং খাতের আর্থিক স্থিতিশীলতা বজায় রাখার বিষয়টিও এতে গুরুত্ব পেয়েছে।