

নিজস্ব প্রতিবেদক
রাষ্ট্র-মালিকানাধীন ব্যাংকগুলোর খেলাপি ঋণের বড় অংশই কেন্দ্রীভূত হয়েছে জনতা ব্যাংকে। ৩০ জুন ২০২৬ ভিত্তিক হিসাবে রাষ্ট্রায়ত্ত ছয়টি ব্যাংকের মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ১ লাখ ৪৭ হাজার ৭৭৬ কোটি ৩৬ লাখ টাকা। এর মধ্যে একাই জনতা ব্যাংকের খেলাপি ঋণ ৭৫ হাজার ৩৯৬ কোটি ৬৭ লাখ টাকা, যা ছয় ব্যাংকের মোট খেলাপি ঋণের প্রায় ৫১ শতাংশ।
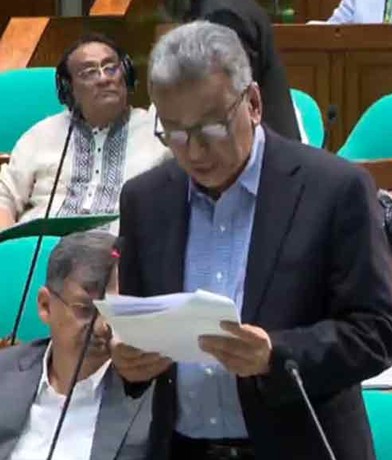
জাতীয় সংসদে এক প্রশ্নের জবাবে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী এসব তথ্য জানান। ফলে রাষ্ট্রায়ত্ত ব্যাংকগুলোর খেলাপি ঋণ পরিস্থিতিতে জনতা ব্যাংকের অবস্থান কতটা উদ্বেগজনক, তা স্পষ্ট হয়েছে। শুধু জনতা ব্যাংকের খেলাপি ঋণই বাকি পাঁচটি রাষ্ট্রায়ত্ত ব্যাংকের সম্মিলিত খেলাপি ঋণের কাছাকাছি।
ব্যাংকভিত্তিক হিসাবে জনতা ব্যাংকের পরই রয়েছে অগ্রণী ব্যাংক। ব্যাংকটির খেলাপি ঋণের পরিমাণ ২৯ হাজার ২৯ কোটি ৬৭ লাখ টাকা। রূপালী ব্যাংকের খেলাপি ঋণ ১৯ হাজার ২৮১ কোটি ৭৪ লাখ টাকা এবং সোনালী ব্যাংকের ১৫ হাজার ৪৮ কোটি ৩৯ লাখ টাকা।
অন্যদিকে বেসিক ব্যাংকের খেলাপি ঋণের পরিমাণ ৮ হাজার ১৩১ কোটি ৯ লাখ টাকা। রাষ্ট্রায়ত্ত ছয় ব্যাংকের মধ্যে সবচেয়ে কম খেলাপি ঋণ রয়েছে বাংলাদেশ ডেভেলপমেন্ট ব্যাংকে, যার পরিমাণ ৮৮৮ কোটি ৭৯ লাখ টাকা।
অর্থাৎ, রাষ্ট্রায়ত্ত ছয় ব্যাংকের খেলাপি ঋণের প্রায় অর্ধেকেরও বেশি এককভাবে জনতা ব্যাংকে। দ্বিতীয় অবস্থানে থাকা অগ্রণী ব্যাংকের তুলনায়ও জনতা ব্যাংকের খেলাপি ঋণ প্রায় ৪৬ হাজার ৩৬৭ কোটি টাকা বেশি। একইভাবে জনতা ব্যাংকের খেলাপি ঋণ অগ্রণী, রূপালী ও সোনালী ব্যাংকের সম্মিলিত খেলাপি ঋণের চেয়েও বেশি।
রাষ্ট্রায়ত্ত ব্যাংকগুলোর খেলাপি ঋণের এই চিত্র ব্যাংক খাতের দীর্ঘদিনের দুর্বলতা এবং ঋণ আদায়ে বিদ্যমান সমস্যাকে নতুন করে সামনে এনেছে। বড় অঙ্কের খেলাপি ঋণ ব্যাংকের আয়, মূলধন সক্ষমতা এবং নতুন ঋণ বিতরণের সক্ষমতার ওপর চাপ তৈরি করে। একই সঙ্গে খেলাপি ঋণের বিপরীতে প্রয়োজনীয় সংস্থান করতে গিয়ে ব্যাংকের মুনাফার ওপরও বাড়তি চাপ পড়ে।
বিশেষ করে একটি ব্যাংকের মোট খেলাপি ঋণ যখন রাষ্ট্রায়ত্ত পুরো ব্যাংকিং ব্যবস্থার অর্ধেকের বেশি হয়ে যায়, তখন ওই ব্যাংকের ঋণ ব্যবস্থাপনা, ঋণ অনুমোদন, তদারকি এবং আদায় প্রক্রিয়া নিয়ে প্রশ্ন তৈরি হওয়া স্বাভাবিক। জনতা ব্যাংকের ক্ষেত্রে খেলাপি ঋণের এমন উচ্চ পরিমাণ ব্যাংকটির আর্থিক ব্যবস্থাপনায় বড় ধরনের চাপের ইঙ্গিত দিচ্ছে।
এদিকে সামগ্রিক ব্যাংক খাতেও খেলাপি ঋণের পরিমাণ উদ্বেগজনক পর্যায়ে রয়েছে। বাংলাদেশ ব্যাংকের সর্বশেষ হিসাবে জুন ২০২৬ শেষে দেশের ব্যাংকিং খাতে মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। মার্চ শেষে খেলাপি ঋণের পরিমাণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। অর্থাৎ তিন মাসের ব্যবধানে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা।
এই পরিস্থিতিতে রাষ্ট্রায়ত্ত ব্যাংকগুলোর খেলাপি ঋণ কমানো এখন ব্যাংক খাতের অন্যতম বড় চ্যালেঞ্জ। বিশেষ করে জনতা ব্যাংকের বিপুল পরিমাণ খেলাপি ঋণ আদায়ে কার্যকর উদ্যোগ, ঋণগ্রহীতার আর্থিক সক্ষমতা যাচাই, জামানতের যথাযথ মূল্যায়ন এবং ঋণ ব্যবস্থাপনায় জবাবদিহি নিশ্চিত করা জরুরি হয়ে উঠেছে।
খেলাপি ঋণের চাপ কমানো না গেলে রাষ্ট্রায়ত্ত ব্যাংকগুলোর আর্থিক সক্ষমতা আরও দুর্বল হওয়ার পাশাপাশি অর্থনীতিতে উৎপাদনশীল খাতে ঋণপ্রবাহও বাধাগ্রস্ত হতে পারে। ফলে শুধু নতুন করে ঋণ বিতরণ নয়, বিদ্যমান ঋণের গুণগত মান নিশ্চিত করা এবং দীর্ঘদিনের অনাদায়ী ঋণ আদায়ে কার্যকর ব্যবস্থা নেওয়াই এখন সবচেয়ে গুরুত্বপূর্ণ বিষয়।
















